Zanechte nám na sebe kontakt, ozveme se vám!
Které dluhy insolvence neodpustí? Přehled dluhů, které zůstávají i po oddlužení
16.9.2026
Oddlužení neboli osobní bankrot může člověku pomoci zbavit se velké části dluhů a začít znovu bez exekucí a neustále narůstajících závazků. Neznamená to ale, že po úspěšném skončení insolvence automaticky zmizí úplně každý dluh.
Existují pohledávky, na které se osvobození od placení nevztahuje a které může být nutné zaplatit i po skončení oddlužení.
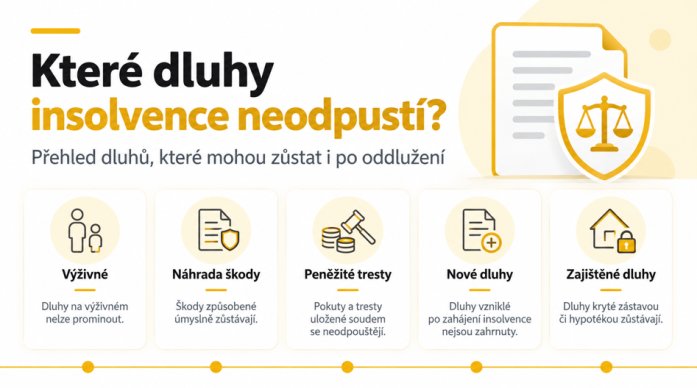
Které dluhy tedy insolvence odpustí a které mohou zůstat? Připravili jsme přehled podle pravidel platných v roce 2026.
Odpustí insolvence všechny dluhy?
Ne.
Pokud dlužník řádně splní podmínky oddlužení, insolvenční soud jej osvobodí od placení zbývající části pohledávek zahrnutých do oddlužení v rozsahu, v jakém nebyly během insolvence uspokojeny.
V praxi to znamená, že například člověk s dluhy ve výši 1 000 000 Kč nemusí během oddlužení nutně zaplatit celý milion. Pokud splní zákonné podmínky a soud mu následně přizná osvobození, zbývající část běžných nezajištěných dluhů již zpravidla nemusí hradit.
Z tohoto pravidla však existují důležité výjimky.
Které dluhy se v insolvenci neodpouštějí?
Mezi nejdůležitější pohledávky, kterých se osvobození od placení nedotýká, patří:
- Výživné ze zákona
- Náhrada škody způsobené na zdraví
- Náhrada škody způsobené úmyslným porušením právní povinnosti
- Peněžitý trest nebo jiná majetková sankce uložená v trestním řízení za úmyslný trestný čin
- Neuhrazená odměna a hotové výdaje insolvenčního správce
- Dluhy, které vznikly až po rozhodnutí o úpadku
Zvláštní postavení mají také zajištěné pohledávky, například hypotéka zajištěná nemovitostí.
Podívejme se na jednotlivé případy podrobněji.
1. Výživné se oddlužením neodpouští
Jednou z nejdůležitějších výjimek je výživné ze zákona. Pokud tedy dlužník dluží například výživné na dítě, nemůže počítat s tím, že po úspěšném skončení insolvence tento dluh jednoduše zmizí.
Výživné má v insolvenčním řízení zvláštní postavení a zákon jej chrání výrazně více než běžné spotřebitelské půjčky nebo úvěry.
Příklad
Dlužník má:
- 700 000 Kč na bankovních a nebankovních půjčkách
- 80 000 Kč dluh na výživném
Po úspěšném oddlužení může být od zbývající části běžných půjček osvobozen. Dluh na výživném ale samotným osvobozením nezanikne.
Pokud máte dluh na výživném, je nutné počítat s jeho úhradou ve 100 % výši.
2. Náhrada škody způsobené úmyslně
Oddlužení rovněž nemusí člověka zbavit povinnosti zaplatit škodu, kterou způsobil úmyslným porušením právní povinnosti. Důležitý je také důvod jejího vzniku.
Typicky může jít například o situaci, kdy člověk vědomě a úmyslně poškodí cizí majetek a následně mu vznikne povinnost způsobenou škodu nahradit.
Taková pohledávka může být vymáhána i po skončení oddlužení.
3. Náhrada škody způsobené na zdraví
Další významnou výjimkou jsou pohledávky na náhradu škody způsobené na zdraví.
Ani těch se osvobození od placení nedotýká.
Smyslem této úpravy je ochrana člověka, kterému v důsledku jednání dlužníka vznikla újma na zdraví.
Může se přitom jednat o vysoké částky, a proto je před zahájením oddlužení důležité správně zjistit, z jakého právního důvodu jednotlivé dluhy vznikly.
4. Peněžité tresty za úmyslný trestný čin
Samostatnou kategorií jsou některé sankce uložené v trestním řízení.
Osvobození se nedotýká zejména peněžitého trestu nebo jiné majetkové sankce uložené dlužníkovi v trestním řízení za úmyslný trestný čin.
U různých pokut může být jejich právní režim odlišný. Vždy je proto potřeba posoudit, o jakou konkrétní pohledávku jde.
5. Dluhy vzniklé až během insolvence
Velmi důležité pravidlo zní: Oddlužení není určeno k řešení nových dluhů, které člověku vzniknou až po rozhodnutí o úpadku.
Osvobození se na pohledávky vzniklé po rozhodnutí o úpadku nevztahuje.
Pokud se tedy dlužník během insolvence znovu zadluží, například přestane platit nájem nebo třeba pojistné, může mít vážný problém.
Navíc vznik nového peněžitého závazku po schválení oddlužení, který zůstane v důsledku zaviněného jednání dlužníka déle než 30 dnů po splatnosti, může být za určitých okolností důvodem ke zrušení oddlužení.
6. Odměna a výdaje insolvenčního správce
Podle současné právní úpravy se osvobození nedotýká ani pohledávky insolvenčního správce na jeho odměnu.
Jde o pravidlo, na které se někdy zapomíná, protože většina lidí se při oddlužení soustředí hlavně na své původní věřitele.
Náklady spojené s činností insolvenčního správce ale mají v insolvenčním řízení zvláštní postavení.
7. Co hypotéka a další zajištěné dluhy?
U hypotéky a dalších zajištěných pohledávek je situace trochu složitější. Pohledávka může být zajištěna například rodinným domem, bytem či pozemkem.
Pokud během insolvenčního řízení nedošlo ke zpeněžení majetku, který slouží jako zajištění pohledávky, zůstává zajištěnému věřiteli zachováno právo domáhat se uspokojení své pohledávky z tohoto zajištění.
Právě u hypoték proto doporučujeme situaci vždy posuzovat individuálně.
Které běžné dluhy naopak může oddlužení vyřešit?
Dobrou zprávou je, že většina běžných nezajištěných dluhů může být do oddlužení zahrnuta. Ze zkušenosti se jedná třeba o:
- Spotřebitelské úvěry
- Bankovní půjčky
- Nebankovní půjčky
- Kreditní karty
- Kontokorenty
- Některé dluhy za telefon nebo energie
- Běžné dluhy vůči fyzickým osobám
- Dluhy na sociálním nebo zdravotním pojištění
Vždy však záleží na konkrétním charakteru pohledávky a okolnostech jejího vzniku.
Co když věřitel svoji pohledávku do insolvence nepřihlásí?
Další častou otázkou je situace, kdy dlužník na určitý starší dluh zapomene nebo se jeho věřitel do insolvenčního řízení vůbec nepřihlásí.
Obecně platí, že osvobození se může vztahovat také na věřitele, kteří svou pohledávku do insolvenčního řízení nepřihlásili, přestože tak učinit měli.
To znamená, že není správná představa, že každý zapomenutý nebo nepřihlášený starý dluh automaticky přežije oddlužení.
Ani toto pravidlo však nepřebíjí zákonné výjimky. Například pohledávka, na kterou se podle zákona osvobození vůbec nevztahuje, nezmizí jen proto, že ji věřitel nepřihlásil.
Praktický příklad: Co člověku po insolvenci zůstane?
Představme si dlužníka, který má před zahájením insolvence:
- Bankovní půjčky: 500 000 Kč
- Nebankovní půjčky: 350 000 Kč
- Kreditní kartu: 80 000 Kč
- Nedoplatek za energie: 30 000 Kč
- Dlužné výživné: 60 000 Kč
Celkové závazky jsou 1 020 000 Kč
Během oddlužení dlužník splní všechny povinnosti a následně mu soud přizná osvobození.
U běžných nezajištěných úvěrů, kreditní karty a starého dluhu za energie může osvobození způsobit, že jejich zbývající neuhrazenou část již dlužník nebude muset zaplatit.
Dluh na výživném však mezi pohledávky dotčené osvobozením nepatří a bude nutné jej splatit v plné výši během oddlužení.
Pozor na rozdíl mezi „oddlužením“ a „odpuštěním všech dluhů“
Pojmy osobní bankrot nebo oddlužení mohou vytvářet dojem, že po několika letech automaticky zaniknou veškeré závazky.
Tak jednoduché to ale není.
Cílem oddlužení je umožnit poctivému dlužníkovi, který plní své povinnosti, získat nový finanční start. Zákon současně chrání některé typy věřitelů.
Nejčastější otázky dlužníků
Odpustí insolvence dluh na
výživném?
Ne. Pohledávky na výživném ze zákona patří mezi pohledávky, kterých se osvobození od placení
nedotýká.
Odpustí insolvence bankovní půjčky?
Běžné nezajištěné bankovní a spotřebitelské úvěry lze
zpravidla řešit oddlužením. Pokud dlužník úspěšně splní podmínky a soud mu přizná osvobození, nemusí následně hradit jejich
zbývající neuspokojenou část.
Odpustí insolvence dluhy na zdravotním a sociálním pojištění?
Běžné starší
dluhy na zdravotním či sociálním pojištění nejsou automaticky vyjmuty z oddlužení. Velmi často do oddlužení
spadají.
Odpustí insolvence daňové dluhy?
Ani daňový dluh není automaticky vyloučen z účinků oddlužení jen
proto, že věřitelem je finanční úřad.
Odpustí insolvence pokuty?
Nelze obecně říci, že se v insolvenci
neodpouští žádné pokuty. Zákon výslovně vyjímá zejména peněžité tresty a jiné majetkové sankce uložené v trestním řízení za
úmyslný trestný čin.
Co když mi během insolvence vznikne nový dluh?
Nové dluhy jsou velmi nebezpečné.
Osvobození se na pohledávky vzniklé po rozhodnutí o úpadku nevztahuje a za určitých okolností může nové zadlužení ohrozit i samotné
pokračování oddlužení.
Co když věřitel dluh do insolvence nepřihlásil?
Pokud šlo o pohledávku, kterou
věřitel přihlásit měl, může se na něj osvobození vztahovat.
Nevíte, zda se váš konkrétní dluh v insolvenci odpustí?
Každá insolvence je jiná. Rozhodující není pouze celková výše dluhů, ale také jejich druh, zajištění a způsob, jakým vznikly.
Pokud si nejste jistí, zda je oddlužení vhodné právě pro Vás, kontaktujte naši dluhovou poradnu. Vaši situaci můžeme nezávazně posoudit a vysvětlit vám, které dluhy lze oddlužením řešit a které Vám mohou zůstat i po jeho skončení.
Čím dříve začnete finanční problémy řešit, tím více možností zpravidla máte.
Rychlý kontakt x
- +420 776 668 791
- napište nám
- facebook stránka
